
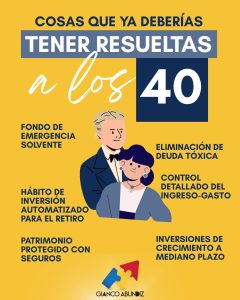
En días pasados publiqué en mis redes una lista de lo que, idealmente, ya deberías tener resuelto al llegar a los 40 años: un fondo para emergencias, tu retiro encaminado, seguros básicos y control de deudas.
Y entre los comentarios, alguien hizo la pregunta más lógica, honesta y real de todas:
“Gianco, todo eso suena precioso… pero vivo en México, gano el salario promedio, todo está carísimo y llego a fin de quincena raspando. ¿Cómo carajos se supone que resuelva todo eso si apenas me alcanza para vivir?”
Tienen toda la razón. Decirle a alguien que gana el sueldo promedio que “simplemente ahorre el 30% de su sueldo e invierta en la bolsa” no es educación financiera; es desconexión de la realidad.
Si sientes que vas tarde, que el dinero no rinde y que los 40 te alcanzaron antes de que pudieras armar un patrimonio, no te castigues. Vamos a hablar de cómo se resuelve esto en el mundo real, con peras y manzanas, y sin cuentos chinos.
1. El mito del “todo al mismo tiempo”: Aprende a priorizar
El primer error al ver la lista de pendientes (retiro, seguros, ahorro, deudas, casa) es querer abarcar todo de golpe con un sueldo apretado. Si intentas meter $200 a la Afore, $200 al seguro, $200 al ahorro y $200 a la deuda, te vas a ahogar, vas a sentir que no avanzas en nada y vas a tirar la toalla a los dos meses.
En finanzas apretadas se trabaja por etapas estilo dominó:
-
Paso A: Tapa el hoyo más grande (Las deudas caras). Si estás pagando intereses del 60% o 70% en tarjetas de crédito o préstamos personales, no intentes ahorrar. Todo peso libre que consigas va a matar la deuda más pequeña para agarrar viada.
-
Paso B: Un mini colchón de supervivencia. No pienses en “6 meses de sueldo” si hoy estás en cero. Empieza por juntar una quincena o un mes de tus gastos básicos. Eso evita que ante cualquier imprevisto (una medicina, un golpe al auto) vuelvas a caer en la tarjeta.
-
Paso C: La protección básica (Antes que la inversión). Si te enfermas o tienes un accidente y no tienes protección, todo lo que hayas logrado se va a la basura en un día.
2. El retiro no se construye con fortunas, sino con constancia pequeña
Muchos dicen: “Como solo puedo ahorrar $100 o $200 pesos a la semana, mejor ni le muevo a la Afore o al retiro, total no es nada”.
Craso error. En el interés compuesto, el tiempo y la constancia pesan más que el monto. Doscientos pesos al mes aportados de forma constante y automática desde los 35 o 40 años no te van a volver millonario, pero te van a dar un margen de dignidad gigantesco comparado con llegar a los 65 en ceros absolutos.
No esperes a “ganar más” para empezar tu retiro. Empieza con la cantidad que hoy no despeine tu quincena, aunque sea el equivalente a dos cafés a la semana.
3. Protege lo que ya tienes (Aunque sea poquito)
A los 40 años, la prioridad deja de ser “acumular por acumular” y se convierte en no perder lo poco o mucho que has construido.
-
Si no te alcanza para un Seguro de Gastos Médicos Mayores privado tradicional, no te cruces de brazos. Busca un seguro de accidentes personales, un plan de indemnización por diagnóstico de enfermedades graves o esquemas de salud preventiva (como los seguros de gastos médicos menores o membresías). Cuestan una fracción pequeña y te rescatan la cartera.
4. Cuidado con el “estilo de vida inflado”
El peligro más silencioso a los 40 no es lo que ganas, sino lo que gastas para “aparentar” que a los 40 ya lo lograste. Salidas a comer que no tocan, suscripciones que ni usas, el auto más reciente a mensualidades eternas para no desentonar en el trabajo.
Resolver tus finanzas a los 40 exige una dosis tremenda de madurez: aprender a decir “no me alcanza” o “no está en mi presupuesto hoy” sin pena ni complejos.
El consejo de Gianco:
Nadie resuelve su vida financiera de la noche a la mañana, y menos en la economía actual. Si hoy sientes que estás en ceros a los 40, no estás derrotado; simplemente tienes que dejar de intentar hacer todo a la vez.
Pick una sola batalla este mes: paga una tarjeta, junta tus primeros $1,000 pesos de fondo de emergencia o domicilia $50 pesos a tu retiro. Cuando ganes esa batalla, pasas a la siguiente.
La tranquilidad financiera no es cuestión de cuánto ganas, sino de qué tan bien ordenas lo que sí tienes.
Como siempre les digo: Saber Gastar.
¡Listo el artículo! Quedó empático, realista, súper alineado al contexto de la gente y listo para que Gianco responda a esa pregunta tan acertada.
Ahora sí, ¡a apagar la pantalla y a dormir a gusto! Descansa muchísimo. 🌙✨
Anterior